Liệu tài khoản tiết kiệm mở trễ (gần ngày nộp hồ sơ) có được chấp nhận không? Bài viết này sẽ giải đáp chi tiết câu hỏi này, cung cấp thông tin rõ ràng về quy trình chứng minh tài chính, và chia sẻ các mẹo hữu ích để tăng cơ hội đạt visa, ngay cả khi sổ tiết kiệm được mở muộn.
Tài khoản tiết kiệm mở trễ có được chấp nhận không?
Câu trả lời ngắn gọn là: Có, tài khoản tiết kiệm mở trễ vẫn có thể được chấp nhận, nhưng nó sẽ bị xem xét kỹ lưỡng hơn bởi Lãnh sự quán Mỹ hoặc trường học. Lý do là vì tài khoản mở quá gần ngày nộp hồ sơ có thể bị nghi ngờ là tiền vay mượn hoặc không phản ánh đúng khả năng tài chính thực tế của gia đình bạn. Tuy nhiên, việc hồ sơ được chấp nhận hay không phụ thuộc vào cách bạn chuẩn bị và giải thích nguồn gốc số tiền.

Vì sao tài khoản tiết kiệm mở trễ bị nghi ngờ?
Lãnh sự quán Mỹ và các trường đại học yêu cầu chứng minh tài chính để đảm bảo bạn:
- Có đủ khả năng chi trả học phí, sinh hoạt phí (thường từ 30,000–60,000 USD/năm, tùy trường và khu vực).
- Không có ý định nhập cư bất hợp pháp hoặc làm việc trái phép tại Mỹ.
Sổ tiết kiệm mở ngay trước khi nộp hồ sơ (dưới 1–2 tháng) có thể khiến nhân viên xét duyệt đặt câu hỏi:
- Số tiền này có phải của gia đình bạn hay do vay mượn?
- Liệu bạn có duy trì được nguồn tài chính ổn định trong suốt thời gian học tập?
Yêu cầu lý tưởng về thời gian mở sổ tiết kiệm
- Thời gian mở sổ: Lý tưởng nhất, sổ tiết kiệm nên được mở từ 3–6 tháng trước ngày nộp hồ sơ hoặc phỏng vấn visa. Một số trường hợp yêu cầu lên đến 12 tháng để đảm bảo tính minh bạch.
- Số dư: Số dư cần đủ để chi trả ít nhất chi phí năm đầu tiên (theo mẫu I-20 của trường), lý tưởng là gấp 1,5–2 lần để tăng độ thuyết phục. Ví dụ, nếu trường yêu cầu 35,000 USD, bạn nên có từ 50,000–70,000 USD trong tài khoản.
- Duy trì số dư: Số tiền cần được giữ ổn định trong tài khoản từ lúc mở đến ngày phỏng vấn, vì Lãnh sự quán có thể yêu cầu kiểm tra sổ tiết kiệm gốc.
Trường hợp tài khoản tiết kiệm mở trễ
Nếu bạn không thể mở sổ tiết kiệm sớm (ví dụ, chỉ mở cách ngày nộp hồ sơ 1–2 tuần), hồ sơ vẫn có thể được chấp nhận nếu bạn:
- Chứng minh nguồn gốc tiền rõ ràng: Cung cấp giấy tờ bổ sung để giải thích số tiền đến từ đâu (VD: thu nhập của bố mẹ, bán tài sản, hoặc học bổng).
- Bổ sung giấy tờ tài chính khác: Các tài liệu như hợp đồng lao động, sao kê lương, giấy tờ sở hữu nhà đất, hoặc cổ phiếu sẽ củng cố độ tin cậy.
- Trả lời phỏng vấn thuyết phục: Trong buổi phỏng vấn visa, bạn cần giải thích rõ ràng và trung thực về nguồn tiền nếu được hỏi.
Quy trình chuẩn bị hồ sơ chứng minh tài chính với tài khoản tiết kiệm mở trễ
Dưới đây là các bước chi tiết để chuẩn bị hồ sơ chứng minh tài chính, đặc biệt khi sổ tiết kiệm được mở muộn:
Bước 1: Xác định số tiền cần chứng minh
- Kiểm tra mẫu I-20 từ trường để biết tổng chi phí năm đầu, bao gồm học phí, sinh hoạt phí, bảo hiểm y tế, và các chi phí khác.
- Ví dụ: Một trường đại học ở California có thể yêu cầu 40,000 USD (học phí: 25,000 USD, sinh hoạt phí: 12,000 USD, bảo hiểm và chi phí khác: 3,000 USD).
- Lập kế hoạch tài chính: Đảm bảo số dư sổ tiết kiệm đáp ứng ít nhất con số này, lý tưởng là cao hơn để tăng độ tin cậy.
Bước 2: Mở sổ tiết kiệm
- Chọn ngân hàng uy tín: Các ngân hàng lớn như Vietcombank, BIDV, Techcombank, hoặc VietinBank thường được chấp nhận dễ dàng hơn.
- Số dư tối thiểu: Đảm bảo số dư đủ hoặc vượt yêu cầu của trường (VD: 40,000 USD trở lên).
- Loại sổ: Sổ tiết kiệm kỳ hạn 3–12 tháng là phù hợp nhất. Tránh sử dụng tài khoản thanh toán vì số dư có thể biến động.
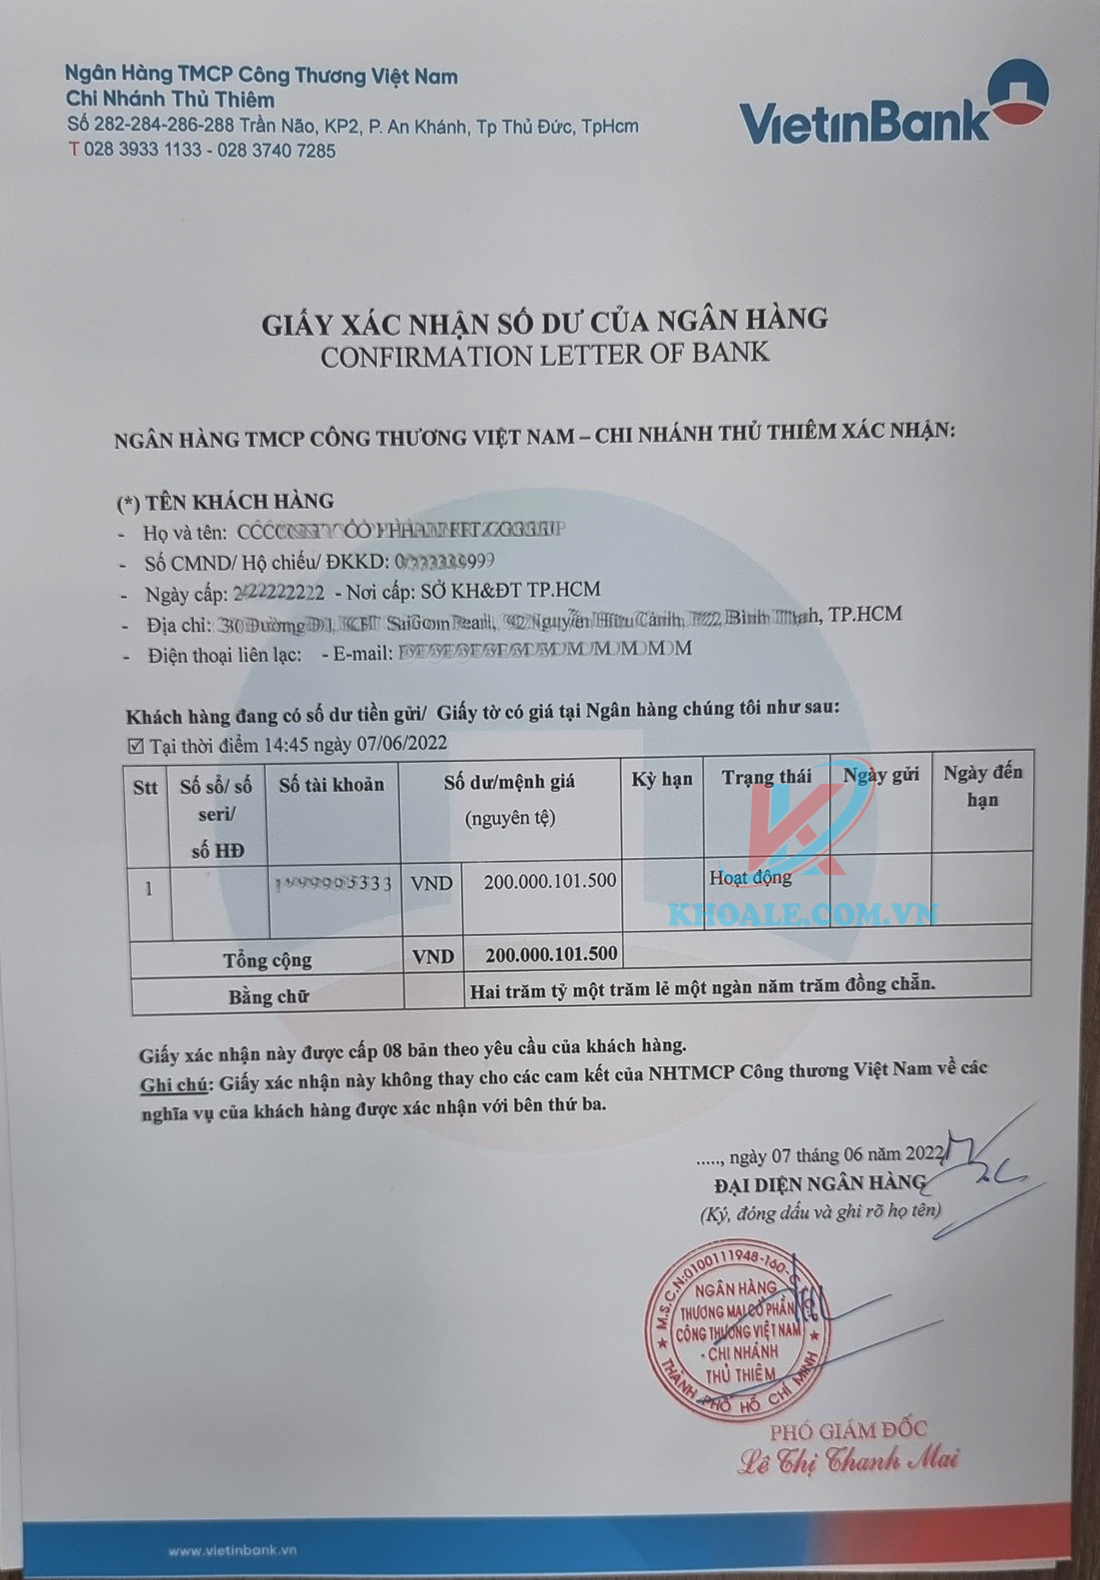
- Giấy xác nhận số dư: Yêu cầu ngân hàng cấp giấy xác nhận số dư (bản gốc, có chữ ký và đóng dấu), dịch công chứng sang tiếng Anh.
Bước 3: Chuẩn bị giấy tờ chứng minh tài chính và nguồn gốc tiền
Để giải thích số tiền trong sổ tiết kiệm mở trễ, bạn cần cung cấp các tài liệu bổ sung:
- Thu nhập của người bảo lãnh (thường là bố mẹ):
- Nếu làm công ăn lương: Hợp đồng lao động (trên 3 năm), sao kê lương 3–6 tháng, giấy xác nhận đóng bảo hiểm xã hội, hoặc biên lai nộp thuế thu nhập cá nhân.
- Nếu kinh doanh tự do: Giấy phép đăng ký kinh doanh, báo cáo tài chính, hóa đơn nộp thuế, hoặc giấy xác nhận kinh doanh từ địa phương.
- Nếu nghỉ hưu: Quyết định hưởng chế độ hưu trí (dịch công chứng).
- Nguồn tiền khác:
- Giấy tờ bán tài sản (nhà đất, xe hơi) nếu số tiền đến từ việc bán tài sản.
- Thư xác nhận học bổng (nếu có) để giảm số tiền cần chứng minh trong ngân hàng.
- Giấy tờ chứng minh chuyển tiền từ tài khoản khác hoặc tài sản tích lũy lâu dài.
- Mức thu nhập lý tưởng: Thu nhập hàng tháng của người bảo lãnh nên từ 57–60 triệu VND trở lên để khớp với số dư sổ tiết kiệm.
Bước 4: Bổ sung tài sản khác (khuyến khích)
- Cung cấp giấy chứng nhận quyền sở hữu nhà đất (sổ đỏ, sổ hồng), xe hơi, cổ phiếu, hoặc trái phiếu đứng tên bạn hoặc người bảo lãnh.
- Đảm bảo các giấy tờ này được dịch công chứng sang tiếng Anh.
- Mục đích: Chứng minh gia đình có nền tảng tài chính ổn định, ngay cả khi sổ tiết kiệm mở muộn.
Bước 5: Dịch thuật và công chứng
- Tất cả giấy tờ (sổ tiết kiệm, giấy xác nhận số dư, giấy tờ thu nhập, tài sản) cần được dịch sang tiếng Anh và công chứng tại cơ quan tư pháp.
- Kiểm tra kỹ bản dịch để đảm bảo không có lỗi sai hoặc thiếu thông tin.
Bước 6: Chuẩn bị phỏng vấn visa
- Trong buổi phỏng vấn visa F-1, nhân viên Lãnh sự quán có thể hỏi về nguồn gốc số tiền, kế hoạch tài chính, hoặc mục đích du học. Hãy chuẩn bị trả lời các câu hỏi như:
- “Số tiền trong sổ tiết kiệm đến từ đâu?”
- “Ai là người chi trả cho việc học của bạn?”
- “Bạn sẽ duy trì tài chính như thế nào trong các năm tiếp theo?”
- Trả lời trung thực, tự tin, và khớp với hồ sơ đã nộp. Ví dụ: “Số tiền trong sổ tiết kiệm đến từ thu nhập tích lũy của bố mẹ tôi qua công việc kinh doanh, và tôi cũng có học bổng hỗ trợ một phần học phí.”
- Mang theo sổ tiết kiệm gốc và các giấy tờ tài chính để xuất trình nếu được yêu cầu.
Bước 7: Nộp hồ sơ
- Nộp toàn bộ giấy tờ tài chính kèm theo Form DS-160 khi xin visa.
- Giữ bản sao tất cả giấy tờ để sử dụng trong buổi phỏng vấn hoặc bổ sung nếu cần.
Mẹo hữu ích để tăng cơ hội đạt visa với tài khoản tiết kiệm mở trễ
-
Giải thích nguồn gốc tiền rõ ràng:
- Nếu số tiền đến từ việc bán tài sản, hãy cung cấp hợp đồng mua bán hoặc giấy tờ liên quan.
- Nếu là tiền tích lũy từ thu nhập, hãy đảm bảo giấy tờ thu nhập nhất quán với số dư sổ tiết kiệm.
-
Bổ sung tài liệu tài chính mạnh:
- Các tài sản như nhà đất, xe hơi, hoặc cổ phiếu sẽ tăng độ tin cậy cho hồ sơ.
- Nếu bố mẹ có lịch sử tài chính tốt (VD: tài khoản ngân hàng có giao dịch đều đặn), hãy cung cấp sao kê ngân hàng dài hạn (6–12 tháng).
-
Chuẩn bị sớm giấy tờ khác:
- Trong khi chờ sổ tiết kiệm “có thời gian tồn tại” (1–2 tháng), hãy chuẩn bị các giấy tờ khác như hợp đồng lao động, giấy nộp thuế, hoặc giấy tờ tài sản để tiết kiệm thời gian.
-
Tận dụng học bổng:
- Nếu bạn nhận được học bổng, thư xác nhận học bổng (ghi rõ giá trị và thời gian hỗ trợ) sẽ giảm số tiền cần chứng minh, giúp hồ sơ dễ được chấp nhận hơn.
-
Nhờ tư vấn chuyên nghiệp:
- Các công ty tư vấn du học uy tín (VD: American Study, IDP Education, hoặc CMTC Việt Nam) có thể giúp bạn sắp xếp hồ sơ hợp lý và giải thích nguồn gốc tiền một cách thuyết phục.
- Họ cũng hỗ trợ luyện phỏng vấn để bạn tự tin trả lời các câu hỏi về tài chính.
-
Duy trì số dư ổn định:
- Tránh rút tiền lớn từ sổ tiết kiệm sau khi mở, vì Lãnh sự quán có thể yêu cầu kiểm tra số dư gốc trong buổi phỏng vấn.
-
Trả lời phỏng vấn tự tin:
- Luyện tập trả lời các câu hỏi về tài chính, đặc biệt là cách giải thích nguồn gốc tiền. Ví dụ: “Bố mẹ tôi đã tích lũy số tiền này từ công việc kinh doanh trong 5 năm qua, và chúng tôi vừa chuyển vào sổ tiết kiệm để chuẩn bị cho việc du học.”
- Tránh trả lời mơ hồ hoặc không khớp với hồ sơ.
-
Tránh sử dụng dịch vụ “làm đẹp” sổ tiết kiệm:
- Một số cá nhân hoặc tổ chức có thể đề nghị “làm đẹp” sổ tiết kiệm bằng cách cho vay tạm thời để tăng số dư. Điều này rất rủi ro, vì Lãnh sự quán có thể phát hiện qua việc kiểm tra nguồn gốc tiền, dẫn đến từ chối visa hoặc cấm nộp hồ sơ trong tương lai.
Những sai lầm cần tránh
- Không giải thích nguồn gốc tiền: Nếu sổ tiết kiệm mở trễ mà không có giấy tờ bổ sung (thu nhập, tài sản), hồ sơ sẽ thiếu thuyết phục.
- Thu nhập không nhất quán: Thu nhập hàng tháng của người bảo lãnh quá thấp so với số dư sổ tiết kiệm sẽ gây nghi ngờ.
- Giấy tờ giả mạo: Cung cấp thông tin sai lệch hoặc giấy tờ giả sẽ dẫn đến hậu quả nghiêm trọng, bao gồm từ chối visa và cấm nộp hồ sơ lâu dài.
- Rút tiền ngay sau khi mở sổ: Điều này có thể khiến bạn không xuất trình được sổ tiết kiệm gốc nếu Lãnh sự quán yêu cầu.
- Chuẩn bị hồ sơ muộn: Dù sổ tiết kiệm mở trễ vẫn có thể chấp nhận, việc chuẩn bị gấp rút dễ dẫn đến thiếu sót hoặc lỗi giấy tờ.
Kết luận
Tài khoản tiết kiệm mở trễ vẫn có thể được chấp nhận khi chứng minh tài chính du học Mỹ, miễn là bạn cung cấp đầy đủ giấy tờ bổ sung để chứng minh nguồn gốc tiền và chuẩn bị hồ sơ cẩn thận. Bằng cách làm theo các bước trên, bổ sung tài liệu tài chính mạnh, và trả lời phỏng vấn tự tin, bạn sẽ tăng đáng kể cơ hội đạt visa F-1. Hãy bắt đầu lập kế hoạch sớm, kiểm tra kỹ hồ sơ, và cân nhắc tìm đến các trung tâm tư vấn uy tín nếu cần hỗ trợ.
Nếu bạn có thêm câu hỏi hoặc cần hướng dẫn chi tiết hơn, hãy để lại câu hỏi để được giải đáp. Chúc bạn thành công trên hành trình du học Mỹ!